필리핀에서 법인을 설립할 때 증권거래위원회(SEC)에 회사를 등록하는 것은 사업 설립 절차의 한 부분일 뿐입니다.
법인 설립이 완료되면 회사는 필리핀 조세 체계에도 등록해야 합니다. 즉, 필리핀 국세청(Bureau of Internal Revenue, BIR)에 사업자·납세자 등록을 하고, 적절한 세무 등록을 완료하며, 회계장부를 준비하고, BIR 규정에 맞는 인보이스 체계를 갖추고, 회사에 적용되는 세목과 신고·납부 의무를 파악해야 합니다.
외국인 투자자에게 이 과정이 처음에는 복잡하게 느껴질 수 있습니다. 법인 설립과 세무 등록을 서로 다른 정부기관이 담당하기 때문입니다.
SEC는 회사를 법적 법인으로 설립·등록하고, BIR은 그 회사를 납세자로 등록합니다.
이 글에서는 2026년 기준 필리핀 법인의 BIR 사업자 세무 등록 절차를 설명합니다. 필리핀 국내법인, 1인 법인(One Person Corporation, OPC), 외국인 주주가 있는 필리핀 법인에 모두 참고할 수 있습니다.
필리핀 법인 BIR 세무 등록 한눈에 보기
대부분의 신규 법인은 다음과 같은 순서로 BIR 등록을 진행합니다.
- SEC에 법인을 등록합니다.
- 회사의 등록 주소를 관할하는 BIR Revenue District Office(RDO)를 확인합니다.
- BIR Form 1903을 작성합니다.
- SEC Certificate of Incorporation과 Articles of Incorporation을 제출합니다.
- 회사에 적용되는 세목을 확인합니다.
- 등록과 관련된 ₱30 Documentary Stamp Tax(DST)를 납부합니다.
- BIR Certificate of Registration(COR)을 발급받습니다.
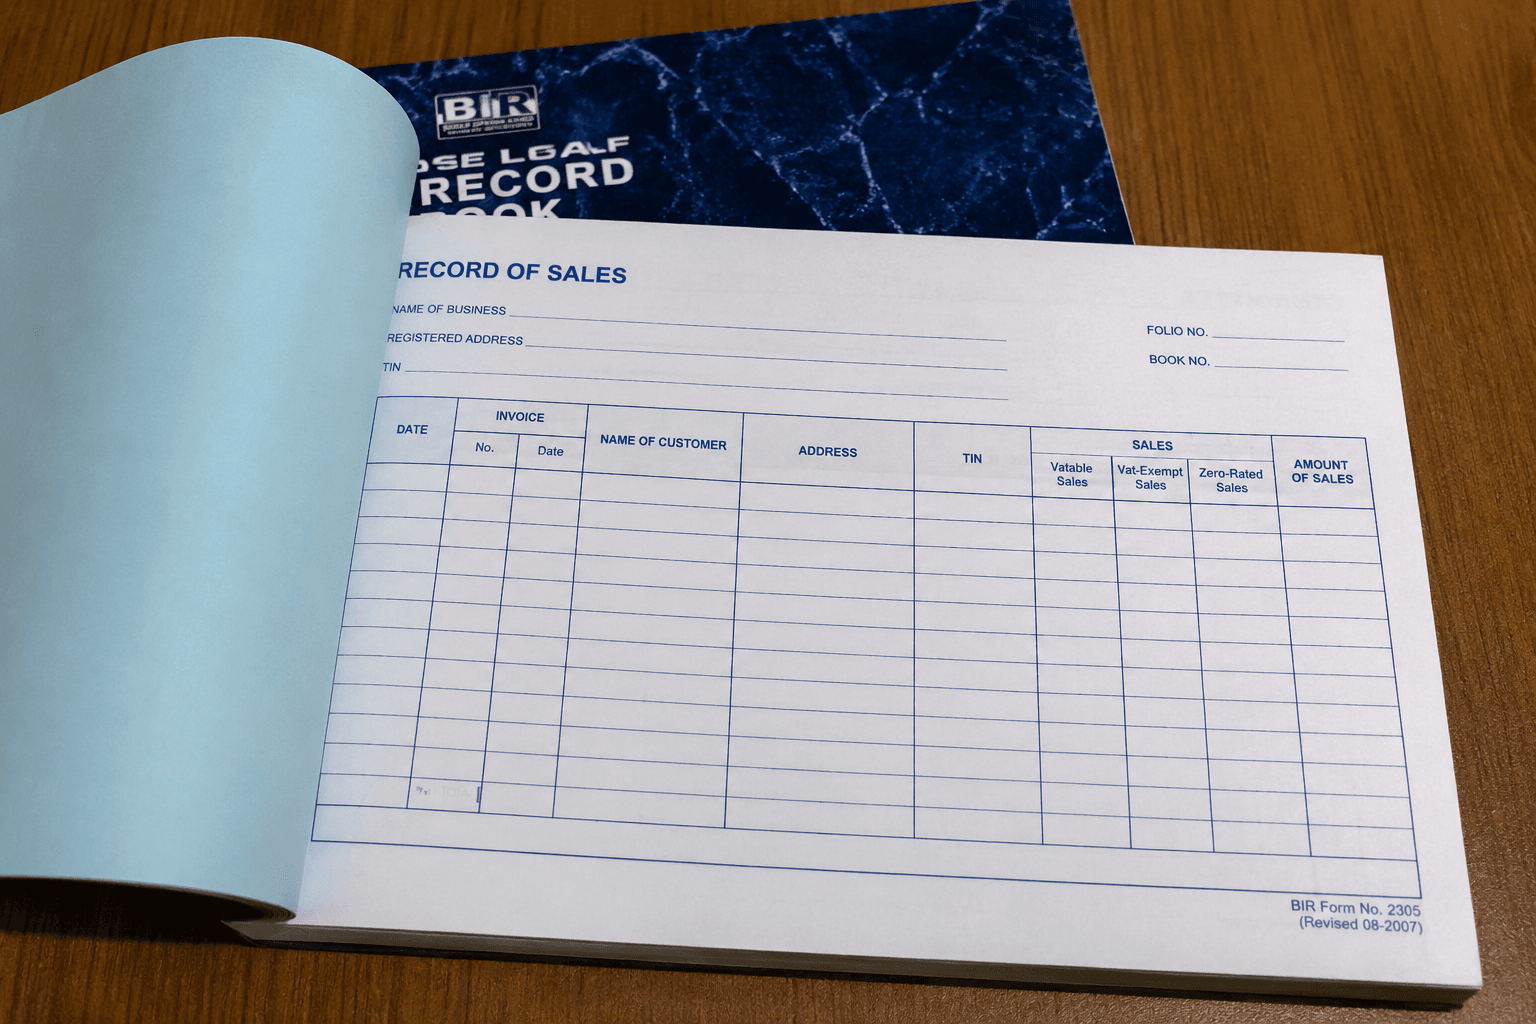
- 회사의 회계장부(Books of Accounts)를 준비·등록합니다.
- BIR 규정에 맞는 인보이스 체계를 준비합니다.
- 정기 세금 신고 및 납부를 시작합니다.
과거의 ₱500 BIR Annual Registration Fee는 더 이상 납부하지 않습니다. Ease of Paying Taxes Act 시행에 따라 BIR은 2024년 1월 22일부터 이 연간 등록수수료를 징수하지 않고 있습니다.
목차
- 필리핀 법인 BIR 세무 등록 한눈에 보기
- BIR이란?
- 이 가이드는 누구를 위한 것인가?
- 법인은 언제 BIR에 등록해야 하나?
- 1단계: 관할 BIR RDO 확인
- 2단계: BIR Form 1903 작성
- 3단계: 법인 서류 준비
- 4단계: BIR 등록 방법 선택
- 5단계: 회사에 적용되는 세목 확인
- 6단계: ₱30 Documentary Stamp Tax 납부
- 7단계: BIR Certificate of Registration 발급
- 8단계: 회계장부 설정
- 9단계: BIR 규정에 맞는 인보이스 준비
- BIR 인쇄 인보이스와 자체 인보이스
- BIR 등록 후 해야 할 일
- 외국인 투자자의 필리핀 법인 설립 예시
- 외국인 지분이 BIR 등록 절차에 영향을 주나?
- 흔한 BIR 등록 실수
- 신규 법인 BIR 등록 체크리스트
- 자주 묻는 질문
- 마무리
- 공식 자료 및 참고자료
BIR이란?
Bureau of Internal Revenue(BIR)는 필리핀의 국세를 관리하고 징수하는 핵심 정부기관입니다.
필리핀에서 사업하는 법인은 운영 기간 동안 BIR과 지속적으로 업무를 처리하게 됩니다.
BIR의 주요 업무에는 다음이 포함됩니다.
- 납세자 등록
- 법인소득세
- 부가가치세(Value-Added Tax, VAT)
- 해당되는 경우 Percentage Tax
- 원천징수세
- 회계장부 등록
- 인보이스 요건
- 세금 신고
- 세금 납부
- 세무조사 및 세액 산정
SEC와 BIR의 역할은 서로 다릅니다.
SEC 등록은 법인을 설립합니다.
BIR 등록은 그 법인을 필리핀 조세 체계 안의 납세자로 등록합니다.
이 가이드는 누구를 위한 것인가?
이 글은 개인사업자보다는 법인을 중심으로 설명합니다.
특히 다음과 같은 경우에 유용합니다.
- 필리핀 국내법인
- 1인 법인(OPC)
- 필리핀인과 외국인 주주가 함께 있는 법인
- 법적으로 허용되는 업종에서 100% 외국인 소유가 가능한 필리핀 법인
- 필리핀에서 영업 허가를 받은 외국법인의 지점
- 상업 운영을 준비 중인 신규 법인
외국인 지분 제한은 BIR 세무 등록과 별도의 문제입니다.
따라서 외국인 투자자는 BIR 등록 단계에 들어가기 전에 계획한 사업이 원하는 외국인 지분율을 허용하는지 먼저 확인해야 합니다.
PhilifeGuide 관련 글: 2026년 필리핀 외국인 소유 가이드: 외국인이 소유할 수 있는 사업에서 외국인이 소유할 수 있는 사업, 지분 제한, 자본금 및 관련 규정을 확인하실 수 있습니다.
법인은 언제 BIR에 등록해야 하나?
회사가 실제 영업을 시작한 뒤 몇 달이 지나서 BIR 등록을 해도 된다고 생각해서는 안 됩니다.
현행 BIR 규정상 법인은 일반적으로 사업 개시일 이전 또는 그날까지 등록해야 합니다.
BIR은 사업 개시 시점을 판단할 때 첫 매출 거래일 또는 관련 SEC 등록증, LGU 허가증 등 등록 문서가 발급된 날로부터 30일이 경과한 시점 등 적용 가능한 사건 중 가장 이른 시점을 고려합니다.
따라서 신규 법인은 BIR 등록을 회사가 이익을 내기 시작한 뒤 처리할 일이 아니라, 법인 설립 직후 바로 진행해야 할 절차로 보는 것이 안전합니다.
실제 예시
ABC Philippines Inc.가 9월 1일 SEC Certificate of Incorporation을 받았다고 가정해 보겠습니다.
주주들이 사무실 공사를 한 뒤 몇 주 후에 실제 영업을 시작할 계획이라고 해도, 회사가 수익을 내거나 큰 매출이 발생할 때까지 BIR 등록을 미뤄도 된다는 의미는 아닙니다.
회사가 완전히 영업을 시작하기 전이라도 법인 등록일과 사업 개시 관련 규정에 따라 BIR 등록기한이 먼저 도래할 수 있습니다.
1단계: 회사의 BIR Revenue District Office(RDO) 확인
BIR은 지역별 Revenue District Office(RDO)를 통해 업무를 처리합니다.
대부분의 법인은 회사의 본점 또는 등록 사업장 주소를 기준으로 관할 RDO가 결정됩니다.
예를 들어 등록 본점 주소가 Taguig인 법인은 특정 주주가 원하는 RDO가 아니라 해당 주소를 관할하는 BIR 사무소를 이용하게 됩니다.
이 점은 중요합니다. 이후 많은 BIR 업무가 회사의 등록 RDO와 연결되기 때문입니다.
BIR은 온라인 등록 채널도 제공하지만, 어느 RDO가 회사를 관할하는지 파악하는 것은 여전히 중요합니다.
2단계: BIR Form 1903 작성
법인 및 기타 비개인 납세자가 사용하는 기본 등록서식은 다음과 같습니다.
BIR Form No. 1903 – Application for Registration for Corporations, Partnerships and Other Non-Individual Taxpayers
수기 방식으로 등록하는 경우, BIR의 2025년 7월 서류 체크리스트는 해당 법인에 대해 Form 1903 원본 2부를 요구하고 있습니다.
이 양식에는 일반적으로 다음과 같은 회사 정보가 들어갑니다.
- 등록 법인명
- 등록 주소
- SEC 등록 정보
- 주요 사업활동
- 연락처
- 회계연도
- 세목
- 권한 있는 대리인
- 해당되는 경우 지점 또는 사업시설
특히 회사의 사업활동과 세목을 선택할 때 주의해야 합니다. 이 내용이 향후 회사의 세금 신고의무에 직접 영향을 줄 수 있기 때문입니다.
3단계: 필요한 법인 서류 준비
필리핀 국내법인의 기본 서류에는 일반적으로 다음이 포함됩니다.
- BIR Form 1903
- SEC Certificate of Incorporation
- Articles of Incorporation
BIR의 현행 서류 체크리스트는 일반적인 SEC 법인 설립 문서뿐 아니라 디지털 방식으로 발급된 SEC 문서도 인정합니다.
별도의 필리핀 자회사를 설립하는 대신 외국법인이 필리핀 지점을 설립하는 경우에는 필요한 서류가 달라집니다. 일반적으로 BIR은 관련 법인서류와 함께 License to Do Business in the Philippines를 요구합니다.
신청 방식에 따라 추가 서류가 필요할 수도 있습니다.
회사를 대신하여 대리인이 BIR 등록을 진행하는 경우에는 그 대리인을 권한 있는 사람으로 지정한 Board Resolution 또는 Secretary’s Certificate와 대리인의 정부 발급 신분증이 필요할 수 있습니다.
국내법인 기본 체크리스트
| 필요 서류 | 주요 목적 |
|---|---|
| BIR Form 1903 | 납세자 등록 신청 |
| SEC Certificate of Incorporation | 법인이 적법하게 존재함을 증명 |
| Articles of Incorporation | 법인 구조와 목적 확인 |
| 권한 있는 대리인 관련 서류 | 대리인이 회사를 대신하여 업무할 때 필요 |
| 인보이스 관련 서류 | 규정에 맞는 인보이스 체계 구축 |
| 회계장부 관련 정보 | 회계기록 체계 설정 |
| ₱30 DST | 등록과 관련된 Documentary Stamp Tax |
구체적인 요건은 법인 형태, 사업활동, 등록방법 및 RDO에 따라 달라질 수 있으므로 실제 접수 전 최신 BIR 체크리스트를 확인하는 것이 좋습니다.
4단계: BIR 등록 방법 선택
BIR은 현재 신규 사업자가 등록을 완료하거나 시작할 수 있는 여러 경로를 제공합니다.
1. RDO 방문 등록
법인은 관할 Revenue District Office에 직접 신청서를 제출할 수 있습니다.
세무 분류가 특수하거나, 여러 사업활동이 있거나, RDO에 직접 확인해야 할 문제가 있는 회사라면 여전히 유용한 방법입니다.
2. Online Registration and Update System(ORUS)
ORUS는 납세자가 다양한 등록업무를 온라인으로 처리할 수 있게 해주는 BIR 시스템입니다.
BIR의 현행 법인 등록 안내에 따르면 ORUS를 통해 신규 사업 등록을 진행하는 경우, 필요한 온라인 절차를 완료하고 해당 ₱30 Documentary Stamp Tax를 납부한 뒤 전자 Certificate of Registration을 생성·수령·출력할 수 있습니다.
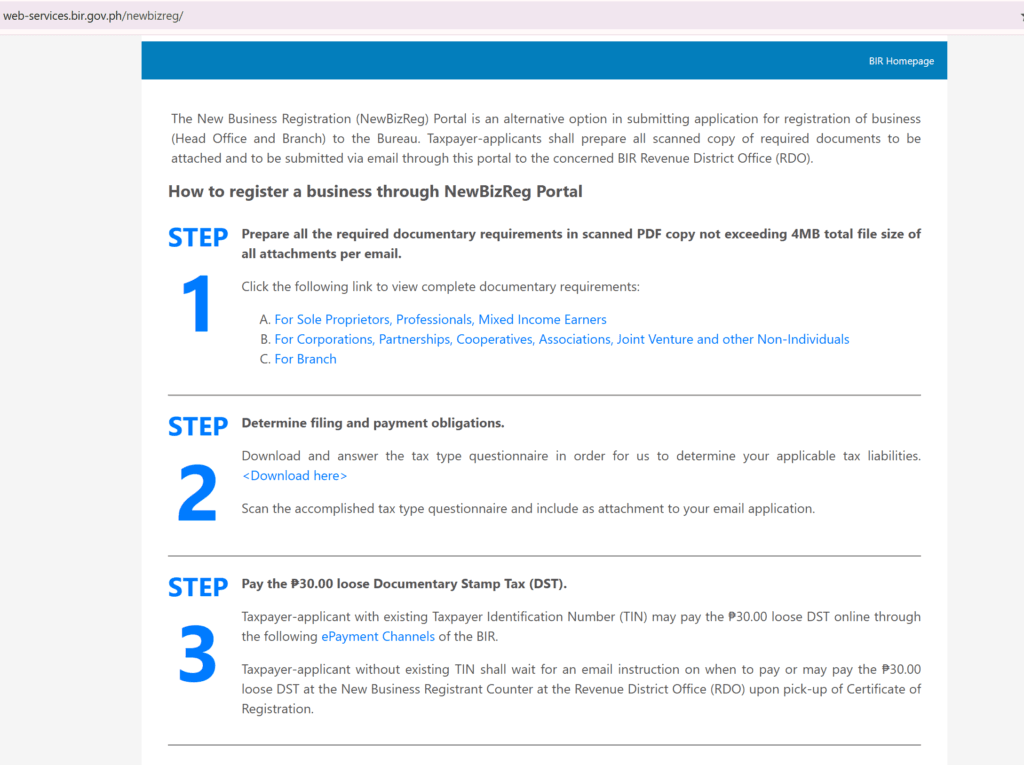
3. NewBizReg
BIR의 New Business Registration Portal(NewBizReg)도 신규 사업 등록을 제출할 수 있는 방법입니다.
신청자는 필요한 서류를 스캔하여 관할 RDO에 전자 방식으로 제출합니다.
BIR 안내에 따르면 요건이 완비된 NewBizReg 신청은 완전한 서류를 접수했다는 이메일 확인 후 일반적으로 3영업일 안에 처리됩니다.
거래 유형에 따라 Philippine Business Hub 등 다른 등록채널도 이용할 수 있습니다.
5단계: 회사에 적용되는 세목 확인
BIR 등록에서 가장 중요한 부분 중 하나는 회사에 어떤 세목이 적용되는지 결정하는 것입니다.
모든 법인이 동일한 세금 신고의무를 가지는 것은 아닙니다.
적용 세금은 다음과 같은 요소에 따라 달라질 수 있습니다.
- 사업 종류
- 예상 연간 매출
- VAT 등록 여부
- 직원 수와 고용관계
- 임차료
- 전문서비스 제공자에게 지급하는 비용
- 공급업체 지급액
- 수입 거래
- 업종별 특별 세금
- 세제 혜택
회사의 Certificate of Registration에는 회사가 등록한 주요 세목이 표시됩니다.
법인소득세
필리핀 국내법인은 일반적으로 과세소득에 대해 법인소득세를 납부합니다.
CREATE 체계 아래에서 국내법인의 표준 법인소득세율은 일반적으로 25%입니다.
다만 다음 조건을 충족하는 일부 소규모 국내법인은 20% 세율이 적용될 수 있습니다.
- 순과세소득이 ₱5 million 이하이고
- 총자산이 ₱100 million 이하이며
- 기타 법정 요건을 충족하는 경우
여기서 회사의 납입자본금과 과세소득은 같은 개념이 아닙니다.
예를 들어 회사의 납입자본금이 ₱25 million이라고 해도 실제 과세소득은 몇 million pesos에 불과할 수 있습니다.
법인소득세는 일반적으로 주주가 처음 투자한 금액이 아니라 회사의 과세소득을 기준으로 계산합니다.
VAT 또는 Percentage Tax
회사가 Value-Added Tax(VAT)에 등록해야 하는지도 중요합니다.
필리핀 세법에는 VAT 의무등록 기준이 있으며 Ease of Paying Taxes Act에 따라 이 기준은 정기적으로 조정될 수 있습니다. BIR 규정은 계속 ₱3 million 기준을 언급하면서 CPI를 기준으로 한 주기적 조정을 규정하고 있습니다.
해당 VAT 기준을 초과하는 거래를 하는 법인은 특별히 VAT 면제대상인 경우를 제외하고 일반적으로 VAT 등록대상이 됩니다.
의무등록 기준 이하의 사업자는 상황에 따라 Percentage Tax 대상이 될 수 있으며, 일부 경우에는 자발적으로 VAT 등록을 선택할 수도 있습니다.
VAT 등록 여부는 다음과 같은 부분에 영향을 줍니다.
- 가격 책정
- 인보이스
- Input VAT
- Output VAT
- 세금 신고
- 회계처리
- 고객의 Input VAT 공제 가능성
대규모 구매, 수입, 법인고객 거래 또는 빠른 성장이 예상되는 사업이라면 영업을 시작하기 전에 VAT 계획을 검토하는 것이 좋습니다.
원천징수세
신규 사업자는 필리핀에서 회사가 원천징수 의무자 역할도 할 수 있다는 점을 놓치기 쉽습니다.
거래 성격에 따라 법인은 다음 지급액 등에 대해 세금을 원천징수하고 BIR에 납부해야 할 수 있습니다.
- 직원 급여
- 임차료
- 전문가 수수료
- 일부 공급업체 지급액
- 도급업체 지급액
- 기타 Expanded Withholding Tax 대상 지급액
정확한 원천징수 의무는 거래의 성격과 회사의 BIR 분류에 따라 달라집니다.
따라서 세무 등록을 단순히 한 번 끝나는 정부 등록절차로 생각하기보다 회사의 회계사와 함께 설계하는 것이 좋습니다.
법인은 8% 소득세 옵션을 사용할 수 없습니다
외국인 사업자가 필리핀의 소규모 사업자에게 적용될 수 있는 8% 소득세 옵션에 대한 정보를 온라인에서 접하는 경우가 있습니다.
하지만 법인을 설립하려는 경우 이 정보는 오해를 낳을 수 있습니다.
8% 소득세 옵션은 요건을 충족하는 자영업 개인 및 전문가와 관련된 제도이며, 일반적인 법인의 법인소득세 체계가 아닙니다.
필리핀 법인은 별도의 법적 주체로서 법인세 규정에 따라 과세됩니다.
6단계: ₱30 Documentary Stamp Tax 납부
최근 BIR 등록에서 가장 큰 변화 중 하나는 과거의 연간 등록수수료가 폐지된 것입니다.
과거 자료에는 신규 사업자가 다음을 납부해야 한다고 적혀 있을 수 있습니다.
₱500 Annual Registration Fee + ₱30 Documentary Stamp Tax
이 내용은 현재 기준으로는 오래된 정보입니다.
Ease of Paying Taxes Act 시행에 따라 BIR은 2024년 1월 22일부터 ₱500 Annual Registration Fee를 더 이상 징수하지 않습니다. 또한 이 연간 등록수수료를 납부하기 위한 목적으로 Form 0605를 제출할 필요도 없습니다.
현행 신규 사업 등록 안내에서는 Certificate of Registration과 관련된 ₱30 loose Documentary Stamp Tax를 제시하고 있습니다.
중요
모든 신규 법인이 지금도 매년 ₱500 등록수수료를 내야 한다고 설명하는 BIR 등록 가이드를 발견했다면, 그 글이 언제 작성되었는지 확인해 보시기 바랍니다. 2024년 이전 규정을 기준으로 작성된 글일 수 있습니다.
7단계: BIR Certificate of Registration 받기
등록요건을 완료하면 법인은 흔히 COR이라고 부르는 Certificate of Registration을 받습니다.
이 문서는 회사의 가장 중요한 세무서류 중 하나입니다.
COR에는 납세자와 등록된 세무의무에 관한 핵심 정보가 표시됩니다.
회사의 회계사 또는 책임자는 COR에 등록된 세목이 회사의 실제 사업활동과 맞는지 반드시 확인하는 것이 좋습니다.
Certificate of Registration을 받은 뒤 단순히 보관만 해서는 안 됩니다.
BIR에 등록된 세목은 사업활동이 거의 없거나 매출이 없는 기간에도 반복적인 세금 신고의무를 발생시킬 수 있습니다.
8단계: 회사의 회계장부 설정
모든 법인은 적절한 회계기록을 유지해야 합니다.
BIR은 여러 형태의 Books of Accounts를 인정합니다.
신규 납세자는 다음 중 하나를 사용할 수 있습니다.
- Manual Books of Accounts
- Loose-Leaf Books of Accounts
- Computerized Books of Accounts
2025년 BIR은 신규 사업자가 loose-leaf 또는 computerized books를 선택했다고 해서 신규 등록이라는 이유만으로 별도의 manual books까지 추가 등록할 필요는 없다고 명확히 설명했습니다.
다만 loose-leaf 또는 computerized accounting을 선택하는 사업자는 사용 전에 해당 Permit to Use 또는 acknowledgment 요건을 충족해야 합니다.
신규 법인에는 어떤 방식이 좋은가?
거래가 많지 않은 매우 작은 회사라면 처음에는 manual books로도 충분할 수 있습니다.
하지만 다음과 같은 회사라면 computerized accounting system이 훨씬 실용적일 수 있습니다.
- 직원이 여러 명 있는 경우
- 재고가 많은 경우
- 고객이 많은 경우
- 공급업체가 여러 곳인 경우
- VAT 거래가 많은 경우
- 수입 거래가 있는 경우
- 여러 지점을 운영하는 경우
회계 시스템은 큰 거래가 발생하기 전에 회사의 회계사와 상의하여 설계하는 것이 좋습니다.
9단계: BIR 규정에 맞는 인보이스 준비
외국인 사업자가 알아야 할 또 하나의 큰 변화는 필리핀의 인보이스 제도입니다.
Ease of Paying Taxes 개혁 이후 인보이스가 상품 또는 서비스 판매를 증명하는 기본 문서가 되었습니다.
BIR 규정에서는 다음과 같은 명칭의 문서를 인정합니다.
- Sales Invoice
- Commercial Invoice
- Cash Invoice
- Charge Invoice
- Credit Invoice
- Service Invoice
- 그 밖에 적절한 명칭의 Invoice
이 변화는 서비스업에 특히 중요합니다.
과거 필리핀에서는 흔히 다음과 같이 구분했습니다.
Sales Invoice → 상품 판매
Official Receipt → 서비스 제공
현재는 이런 과거의 구분에 의존해서는 안 됩니다.
인보이스가 상품과 서비스 모두의 기본 판매증빙 문서입니다.
Official Receipt, Collection Receipt, Acknowledgement Receipt, Payment Receipt 등은 일반적으로 기본 판매 인보이스가 아니라 보조 문서 또는 지급 사실을 증명하는 문서로 기능합니다.
BIR 인쇄 인보이스와 자체 인보이스, 어떤 것을 사용할까?
신규 등록 법인에는 일반적으로 두 가지 실무적 선택지가 있습니다.
가능한 경우 BIR Printed Invoice를 사용할 수 있고, 또는 BIR 규정에 맞춰 자체 인보이스를 인쇄할 수 있습니다.
회사가 자체 인보이스를 인쇄하는 경우에는 일반적으로 Authority to Print(ATP)를 받아야 하며 BIR 절차에 따라 공인 인쇄업체를 이용해야 합니다.
현행 BIR 신규 사업 등록 안내에는 인보이스 체계 설정도 등록 절차의 일부로 포함되어 있습니다.
정기적으로 영업할 회사라면 임시적인 시작 단계의 인보이스에 의존하기보다는 전문적으로 인쇄된 인보이스 또는 적절하게 설정된 전자 인보이스 체계를 준비하는 편이 실용적입니다.
BIR 등록 후에는 무엇을 해야 하나?
BIR 등록은 회사의 세무의무가 끝나는 지점이 아닙니다.
오히려 시작입니다.
등록 후 회사는 상황에 따라 정기적으로 다음 업무를 수행해야 합니다.
- 회계장부 유지
- 규정에 맞는 인보이스 발행
- 수입과 지출 기록
- 법인소득세 신고
- 해당되는 경우 VAT 또는 Percentage Tax 신고
- 원천징수세 신고
- 직원 또는 공급업체 지급액에서 원천징수한 세금 납부
- 증빙서류 유지
- 재무제표 작성
- 연간 세금신고
- 필요한 경우 BIR 통지에 대응
정확한 신고일정은 회사에 등록된 세목에 따라 달라집니다.
따라서 외국인 사업자가 필리핀 법인을 설립한 뒤 초기에 검토해야 할 전문가 중 하나가 필리핀 회계 및 세무에 능숙한 회계사 또는 세무전문가입니다.
예시: 외국인 투자자가 필리핀 법인을 설립하는 경우
외국인 사업자가 XYZ Philippines Inc.를 설립한다고 가정해 보겠습니다.
이 사업은 법적으로 100% 외국인 소유가 허용되는 업종이며 이미 SEC Certificate of Incorporation을 받은 상태입니다.
하지만 법인 설립이 완료됐다고 해서 곧바로 모든 영업 준비가 끝난 것은 아닙니다.
일반적인 세무 관련 다음 단계는 아래와 같습니다.
SEC 법인 설립
↓
BIR 사업자 세무 등록
↓
Certificate of Registration
↓
Books of Accounts
↓
BIR 규정에 맞는 Invoice
↓
정기 세금 신고 및 납부
사업 종류에 따라 Mayor’s Permit과 기타 중앙정부 또는 지방정부 허가가 추가로 필요할 수 있습니다.
외국인 소유라는 이유로 필리핀 세무 등록 의무가 면제되는 것은 아닙니다.
필리핀 법인이 실제 사업을 시작하면, 특별한 세제혜택·조세조약·업종별 규정이 적용되는 경우를 제외하고 일반적으로 다른 국내법인과 동일한 BIR 세무행정 체계 안에서 운영됩니다.
외국인 지분이 BIR 등록 절차를 바꾸나?
일반적인 필리핀 국내법인의 경우 크게 다르지 않습니다.
필리핀 법인은 사업활동과 자본금이 외국인 투자 관련 법규를 준수하는 범위에서 다음과 같은 주주구성이 가능합니다.
- 필리핀인 100%
- 필리핀인과 외국인의 혼합 지분
- 외국인 과반 지분
- 외국인 100%
법인이 적법하게 설립된 이후 BIR 등록은 기본적으로 그 회사를 납세자로 등록하는 문제에 초점을 맞춥니다.
외국인이 해당 사업의 40%, 60% 또는 100%를 법적으로 소유할 수 있는지 판단하는 주무기관은 BIR이 아닙니다.
이 문제는 일반적으로 회사의 구조를 설계하고 SEC 등 관련기관에 등록할 때 먼저 해결해야 합니다.
필리핀 사업 설립과 관련해서는 다음 PhilifeGuide 한국어 글도 참고해 보시기 바랍니다.
- 2026년 필리핀 외국인 소유 가이드: 외국인이 소유할 수 있는 사업
- 2026년 필리핀 사업자등록 방법: 실전 가이드
- 필리핀 1인 법인(OPC)과 일반 법인 비교: 외국인 투자자에게 무엇이 더 좋을까?
흔한 BIR 등록 실수
1. SEC 법인 설립 후 너무 오래 기다리는 것
회사가 이익을 낼 때까지 BIR 등록을 미뤄도 된다고 생각하지 마십시오. 등록기한은 그보다 훨씬 먼저 도래할 수 있습니다.
2. 아직도 ₱500 연간 등록수수료를 요구하는 오래된 가이드를 따르는 것
₱500 Annual Registration Fee는 2024년 1월 22일부터 폐지되었습니다.
3. 잘못된 세목을 등록하는 것
회사에 맞지 않는 세무의무를 등록하면 불필요한 신고의무나 컴플라이언스 문제가 발생할 수 있습니다. 등록을 완료하기 전에 회사의 예상 사업활동을 검토하는 것이 좋습니다.
4. 원천징수세를 무시하는 것
사업이 아직 이익을 내지 않더라도 원천징수 의무가 발생할 수 있습니다. 급여, 임차료, 전문서비스 수수료, 공급업체 지급액 등이 원천징수 대상이 될 수 있습니다.
5. 과거 Official Receipt 관행을 그대로 사용하는 것
현행 제도에서는 일반적으로 Invoice가 기본 판매증빙입니다. Ease of Paying Taxes 개혁 이전의 관행을 그대로 적용해서는 안 됩니다.
6. 회계 시스템 구축을 늦추는 것
회계장부는 영업을 시작한 뒤 몇 달 후에 정리할 일이 아닙니다. 회계기록은 첫 사업거래부터 시작하는 것이 좋습니다.
7. 모든 책임이 회계사에게 있다고 생각하는 것
회계사가 신고를 준비하고 회사에 조언할 수 있지만, 이사와 임원도 최소한 다음 사항은 이해하는 것이 좋습니다.
- 회사가 어떤 세목에 등록되어 있는지
- 각 신고기한이 언제인지
- 신고가 실제로 제출되었는지
- 세금이 납부되었는지
- 인보이스가 규정에 맞는지
- 회계기록이 완전한지
궁극적으로 세무 컴플라이언스는 회사의 책임입니다.
신규 법인을 위한 BIR 등록 체크리스트
상업 운영을 시작하기 전에 다음 항목을 확인해 보시기 바랍니다.
- SEC 법인 설립 완료
- 등록 사업장 주소 확인
- 정확한 BIR RDO 확인
- BIR Form 1903 작성
- SEC Certificate of Incorporation 준비
- Articles of Incorporation 준비
- 해당되는 경우 권한 있는 대리인 서류 준비
- 적용 세목 결정
- ₱30 Documentary Stamp Tax 처리
- BIR Certificate of Registration 발급
- Books of Accounts 설정
- Invoice 시스템 설정
- 해당되는 경우 Authority to Print 확보
- 회계사 또는 세무 컴플라이언스 담당자 지정
- 세금 신고 일정표 준비
- 원천징수 의무 검토
- VAT 또는 Percentage Tax 등록상태 확인
자주 묻는 질문
BIR 등록과 SEC 등록은 같은 것인가요?
아닙니다. SEC는 법인을 법적 실체로 설립하고 등록하며, BIR은 그 법인을 필리핀 납세자로 등록합니다. 일반적인 법인은 두 절차가 모두 필요합니다.
법인은 어떤 BIR 양식을 사용하나요?
법인은 일반적으로 납세자 등록을 위해 BIR Form 1903을 사용합니다.
BIR 사업자 등록 비용은 얼마인가요?
과거의 ₱500 Annual Registration Fee는 폐지되었습니다.
현행 BIR 신규 사업 등록 안내에서는 등록과 관련된 ₱30 Documentary Stamp Tax를 제시합니다. 이 외에도 인보이스 인쇄, 회계시스템, 전문가 서비스, 각종 허가 및 컴플라이언스와 관련한 비용이 발생할 수 있습니다.
법인도 온라인으로 BIR 등록을 할 수 있나요?
네. BIR은 지원되는 업무에 대해 ORUS와 NewBizReg 등 전자 등록채널을 제공합니다.
외국인 소유 필리핀 법인은 다른 방식으로 등록하나요?
외국인이 소유한 필리핀 국내법인은 일반적으로 다른 국내법인과 동일한 BIR 법인 등록체계를 따릅니다.
외국인 소유 제한은 주로 외국인 투자자가 해당 사업에서 원하는 지분율을 법적으로 보유할 수 있는지와 관련된 문제입니다.
회사가 아직 소득을 얻지 못해도 등록해야 하나요?
그럴 수 있습니다. BIR 등록의무는 회사가 이미 이익을 냈는지 여부만으로 결정되는 것이 아니라 사업 개시 및 등록 규정에 따라 결정됩니다.
법인은 Official Receipt가 필요한가요?
과거 용어를 그대로 적용하지 않도록 주의해야 합니다.
Ease of Paying Taxes Act를 시행하는 현행 BIR 규정에서는 상품과 서비스 판매 모두에 Invoice가 기본 문서입니다. Official Receipt 및 유사 문서는 일반적으로 지급 사실을 증명하는 보조 문서로 기능합니다.
모든 법인이 25% 법인소득세를 내나요?
반드시 그렇지는 않습니다.
국내법인의 표준 법인소득세율은 일반적으로 25%이지만, 과세소득과 자산 기준을 충족하는 일부 소규모 국내법인은 20% 세율 적용대상이 될 수 있습니다.
또한 요건을 충족하는 등록기업의 경우 세제 인센티브에 따라 실제 세금부담이 달라질 수 있습니다.
마무리
외국인 사업자가 필리핀에서 회사를 설립하는 과정은 SEC Certificate of Incorporation을 받는 것으로 끝나지 않습니다.
SEC는 법인을 설립하고, BIR은 그 법인을 필리핀 세금체계의 납세자로 등록합니다.
따라서 제대로 설립된 사업은 SEC 등록, BIR 등록, 회계, 인보이스, 지방정부 허가, 지속적인 세무 컴플라이언스를 하나의 연결된 사업설립 과정으로 보아야 합니다.
다행히 최근 몇 년 동안 절차는 다소 간소화되었습니다.
₱500 연간 등록수수료가 폐지되었고, 전자등록 방법이 확대되었으며, 인보이스 규정이 현대화되었고, 기업이 회계장부를 유지하는 방법에도 더 많은 선택지가 생겼습니다.
가장 중요한 것은 중요한 사업거래가 시작되기 전에 모든 체계를 올바르게 설정하는 것입니다.
불완전한 회계기록, 잘못된 세목 등록 또는 부적절한 인보이스를 나중에 수정하는 것은 처음부터 정확한 체계를 만드는 것보다 훨씬 어렵습니다.
공식 자료 및 추가 참고자료
등록절차, 전자 시스템, 세금 기준, 제출서류는 변경될 수 있으므로 실제 등록 전에 Bureau of Internal Revenue(BIR)의 최신 안내를 직접 확인하시기 바랍니다.
이 글에서 참고한 주요 공식자료는 다음과 같습니다.
- Bureau of Internal Revenue – New Business Registration guidance
- BIR 2025 Checklist of Documentary Requirements for Corporations
- BIR Revenue Memorandum Circular No. 91-2024 – Registration procedures under the Ease of Paying Taxes Act
- BIR Revenue Memorandum Circular No. 14-2024 – Abolition of the ₱500 Annual Registration Fee
- BIR Revenue Regulations No. 7-2024 – Registration and invoicing requirements
- BIR Revenue Memorandum Circular No. 65-2025 – Books of accounts for new businesses
Last Updated: September 19, 2026
Disclaimer: 이 글은 일반적인 정보 제공을 목적으로 하며 법률·세무 자문이 아닙니다. 실제 등록 또는 세무 신고 전에는 BIR의 최신 규정을 확인하고 필요한 경우 필리핀의 공인회계사, 세무전문가 또는 변호사와 상담하시기 바랍니다.
답글 남기기