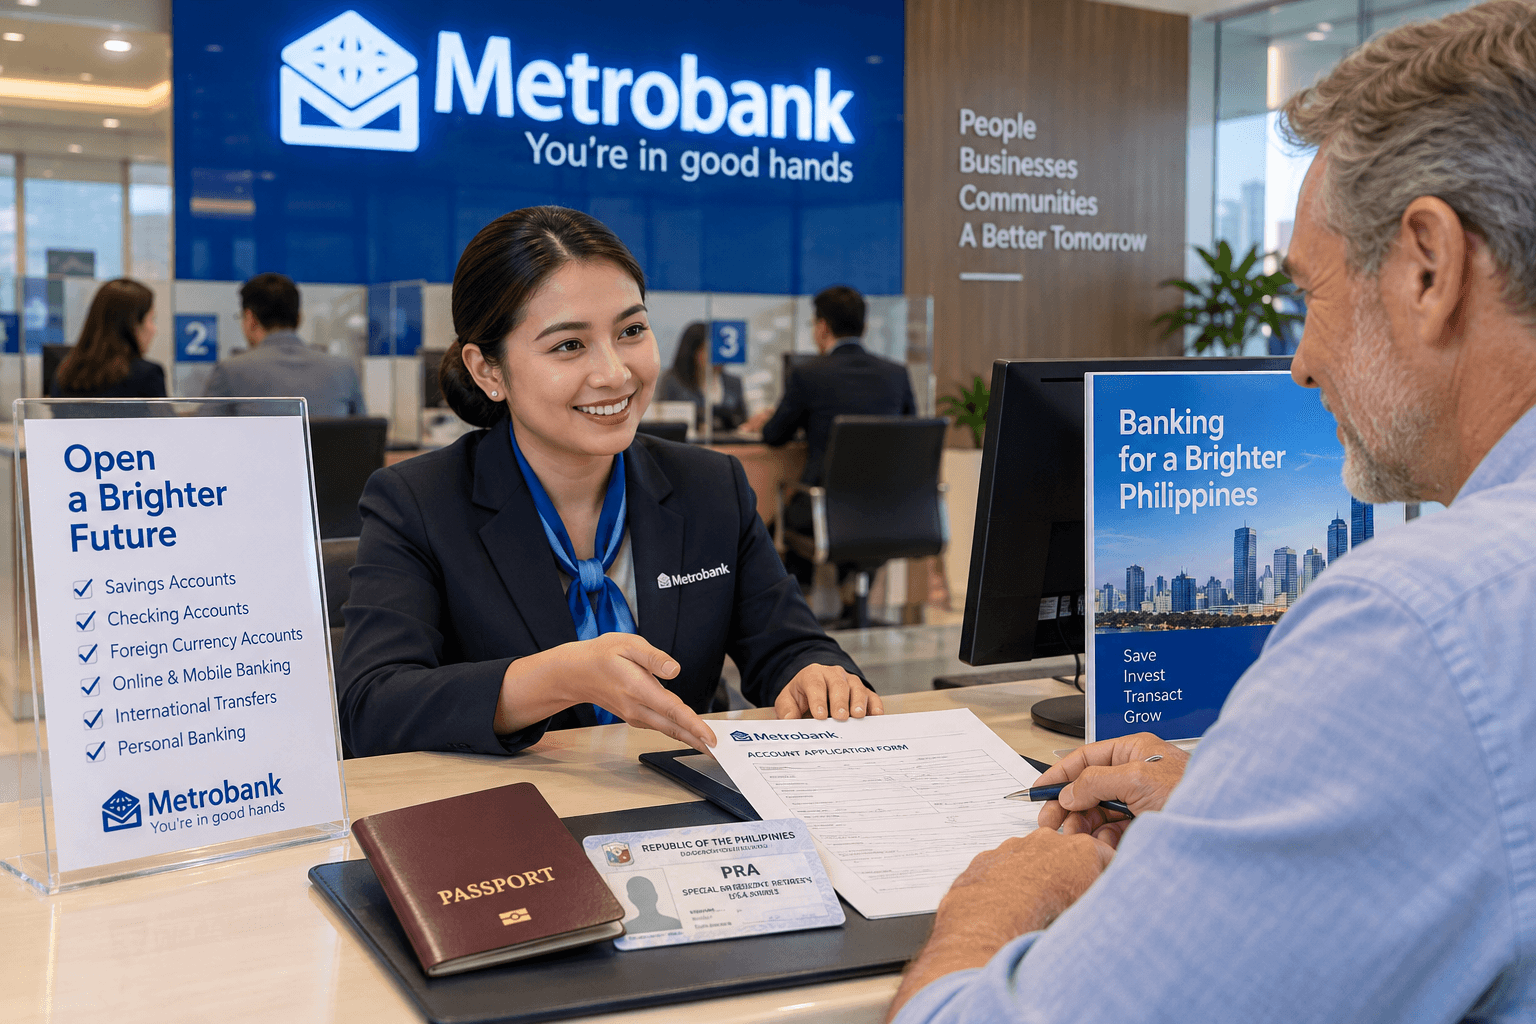
필리핀에서 거주하거나 은퇴하고, 일하거나 투자 또는 사업을 할 계획이라면 외국인에게 현지 은행 계좌 개설은 가장 먼저 준비해야 할 실생활 절차 중 하나다.
필리핀 현지 은행 계좌가 있으면 일상생활이 훨씬 편리해진다. 돈을 받고, 월세와 공과금을 납부하고, 필리핀 내에서 자금을 이체하고, 페소를 인출하고, 직불카드를 사용하며, 온라인 뱅킹으로 결제하고 정기 지출을 관리할 수 있다.
그러나 필리핀에 장기간 거주하려는 외국인이라면 한 단계 더 준비하는 것이 좋다.
저축예금 계좌만 이용하지 말고 당좌예금 계좌도 함께 개설하는 것이 좋다.
외국인이라는 이유만으로 당좌예금 계좌가 법적으로 필요한 것은 아니다. 하지만 필리핀에서는 임대료, 부동산 거래 및 기타 계약상 지급에 여전히 선일자 수표(Post-Dated Check, PDC)가 많이 사용된다. 따라서 장기 거주 외국인에게 당좌예금 계좌는 매우 유용하며 사실상 필수적인 경우도 많다.
이 2026년 가이드에서는 외국인이 필리핀 은행 계좌를 개설하는 방법, 은행이 요구할 수 있는 서류, 저축예금과 당좌예금의 차이, 고려할 만한 은행, 그리고 실제 신청 과정에서 예상할 수 있는 사항을 설명한다.
외국인이 필리핀에서 은행 계좌를 개설할 수 있나?
가능하다. 외국인도 필리핀에서 은행 계좌를 개설할 수 있다. 다만 은행의 신원 확인, 거주지 확인 및 고객확인(Customer Due Diligence) 요건을 충족해야 한다.
필리핀 은행은 자금세탁방지 규정에 따라 고객의 실제 신원을 확인하고, 공식적이고 신뢰할 수 있는 서류를 통해 이를 검증해야 한다.
따라서 계좌 개설이 자동으로 승인되는 것은 아니다.
구체적인 요건은 다음에 따라 달라질 수 있다.
- 은행
- 체류자격
- 필리핀 체류기간
- 계좌 종류
- 자금 출처
- 필리핀 주소
- 기존 은행 거래관계 여부
- 해당 은행의 내부 컴플라이언스 절차
일반적으로 ACR I-Card, 필리핀 주소, 명확한 자금 출처를 갖춘 장기 거주 외국인이 단기 관광객보다 계좌를 개설하기 쉽다.
외국인이 필리핀 은행 계좌를 개설할 때 필요한 서류
필요 서류는 은행, 비자 상태 및 계좌 종류에 따라 다르지만 일반적으로 다음 서류를 요구할 수 있다.
- 유효한 여권
- 체류자격상 필요한 경우 ACR I-Card
- SRRV 보유자의 경우 SRRV 및 PRA ID Card
- 유효한 필리핀 비자 또는 거주 관련 서류
- 필리핀 거주 주소
- 주소 또는 청구지 증빙
- 필리핀 휴대전화 번호
- 이메일 주소
- 해당되는 경우 세금 관련 정보
- 고용, 연금, 사업 또는 기타 자금 출처 증빙
- 필요한 최초 예치금
외국인은 본인의 신원과 필리핀 내 합법적 체류 상태를 명확하게 증명할 수 있는 서류를 준비하는 것이 좋다.
SRRV 은퇴자의 경우 일반적으로 다음 조합이 유용하다.
여권 + SRRV + PRA ID Card + 필리핀 주소 증빙 + 자금 출처 증빙
은행은 고객 심사 결과에 따라 추가 서류를 요구할 수도 있다.
필요하다고 생각하는 것보다 더 많은 서류를 준비한다
이 부분에서는 과하게 준비하는 편이 도움이 된다.
은행 웹사이트에 신분증 한 개만 필요하다고 적혀 있어도 다음 서류를 함께 준비하는 것을 권한다.
- 여권
- ACR I-Card
- 비자 관련 서류
- 임대계약서
- 공과금 고지서
- 재직증명서 또는 사업 관련 서류
- 은퇴자의 경우 연금 증빙
- TIN이 있다면 관련 서류
- 자금 출처 증빙
같은 은행이라도 고객의 상황이나 지점의 컴플라이언스 판단에 따라 적용 절차가 다를 수 있다.
ACR I-Card가 반드시 필요한가?
반드시 필요한 것은 아니다.
필리핀에 거주하는 많은 외국인은 은행 업무를 할 때 **Alien Certificate of Registration(ACR I-Card)**을 주요 신분증 중 하나로 사용한다.
그러나 SRRV 보유자는 다르다.
유효한 Special Resident Retiree’s Visa(SRRV)를 보유한 외국인은 Bureau of Immigration의 ACR Identity Card 요건에서 면제된다. Philippine Retirement Authority(PRA)는 연례보고 의무 및 ACR I-Card 면제를 SRRV 프로그램의 혜택으로 안내하고 있다.
따라서 SRRV 보유자는 일반적으로 다음과 같은 은퇴자 체류자격 관련 서류를 제출한다.
- 유효한 여권
- 유효한 SRRV
- PRA ID Card
- 필리핀 거주 주소
- 주소 증빙
- 자금 출처 관련 서류
- 은행이 추가로 요구하는 서류
PRA는 SRRV 회원에게 공식 PRA ID Card를 발급하며, 현재 해당 카드는 2년의 유효기간을 갖는다.
따라서 SRRV는 필리핀에서 금융생활을 시작하는 은퇴자에게 상당히 편리한 체류자격이다.
ACR I-Card와 SRRV 비교
실무적으로는 다음과 같이 볼 수 있다.
| 외국인 유형 | 일반적인 체류/신분증 |
|---|---|
| 다른 장기 비자를 가진 외국인 거주자 | ACR I-Card가 요구되거나 요청될 수 있다 |
| SRRV 보유자 | 체류자격상 ACR I-Card 대신 SRRV + PRA ID Card를 사용할 수 있다 |
| 단기 관광객 | 은행의 거주 및 신원 확인 요건을 충족하기 어려울 수 있다 |
중요한 점은 은행마다 요구사항이 다르다는 것이다.
SRRV를 보유했다고 해서 모든 은행이 자동으로 계좌 개설을 승인해야 하는 것은 아니다.
은행은 여전히 다음을 확인해야 한다.
- 신원
- 거주 주소
- 자금 출처
- 계좌 개설 목적
- 기타 고객확인 정보
하지만 SRRV 보유자는 일반 관광객보다 장기 거주자라는 법적 지위가 훨씬 명확하므로 은행 거래나 기타 행정 절차가 상대적으로 수월할 수 있다.
필리핀 은퇴를 고려하고 있다면 SRRV Philippines 2026: Complete Guide for Foreign Retirees에서 요건, 비자 예치금, 혜택 및 신청 절차를 확인할 수 있다.
관광객도 필리핀에서 은행 계좌를 개설할 수 있나?
쉽지 않을 수 있다.
은행은 고객 신원 확인 및 자금세탁방지 의무를 준수해야 하며 자체적인 위험기반 고객등록 정책도 적용할 수 있다.
다음과 같은 관광객은 계좌 개설이 더 어려울 수 있다.
- 필리핀 거주지가 없는 경우
- ACR이 없는 경우
- 현지 고용관계가 없는 경우
- 현지 사업이 없는 경우
- 필리핀과 명확한 장기 관계가 없는 경우
이 경우 일부 지점에서는 일반 은행 계좌 개설을 거절할 수 있다.
그렇다고 필리핀 법이 모든 관광객의 은행 계좌 보유를 절대적으로 금지한다는 의미는 아니다.
은행이 자체 컴플라이언스 절차에 따라 해당 고객의 신원과 상황을 충분히 확인할 수 있는지를 판단하게 된다.
필리핀에서 장기간 거주할 계획이라면 비자와 거주 서류를 먼저 준비한 뒤 계좌를 개설하는 편이 일반적으로 쉽다.
저축예금과 당좌예금: 장기 거주 외국인이라면 둘 다 필요하다
이 가이드에서 가장 중요한 실생활 조언 중 하나다.
필리핀에 거주하는 외국인은 일반적으로 다음 두 계좌를 모두 갖는 것이 좋다.
- 저축예금 계좌(Savings Account)
- 당좌예금 계좌(Checking Account)
두 계좌는 용도가 다르다.
저축예금 계좌
저축예금은 다음 용도로 적합하다.
- 돈 받기
- 페소 보관
- ATM 인출
- 직불카드 결제
- 은행 이체
- 온라인 뱅킹
- 공과금 납부
- 일상생활비 지출
필리핀에 새로 입국한 사람이라면 일반적으로 가장 먼저 개설하는 계좌다.
그러나 장기 거주자에게는 저축예금 계좌 하나만으로 충분하지 않은 경우가 많다.
당좌예금 계좌
당좌예금 계좌가 있으면 수표를 발행할 수 있다.
수표를 거의 사용하지 않는 국가에서 온 외국인에게는 다소 시대에 뒤떨어진 결제수단처럼 보일 수 있다.
그러나 필리핀에서는 특히 선일자 수표(Post-Dated Check, PDC)가 여전히 다양한 거래에 사용된다.
특히 다음과 같은 경우 중요하다.
- 콘도 임대
- 주택 임대
- 임대계약
- 부동산 구매
- 자동차 구매
- 할부 거래
- 사업 거래
- 기타 계약상 지급
예를 들어 집주인이 세입자에게 1년치 월세에 해당하는 12장의 선일자 수표를 요구할 수 있다.
저축예금 계좌만 있다면 이러한 수표를 발행할 수 없다.
장기 거주 외국인에게 당좌예금이 사실상 필요한 이유
당좌예금 계좌는 외국인의 법적 의무가 아니다.
하지만 단순 관광이 아니라 필리핀에 실제로 거주할 계획이라면 실생활에서는 사실상 필수에 가까운 계좌라고 본다.
집주인, 부동산 소유자, 사업체 및 각종 계약상 지급을 처리할 때 훨씬 유연해진다.
특히 콘도를 임대할 때 중요하다.
Renting a Condo in Manila: Practical Guide for Foreigners in 2026에서는 필리핀 임대계약에서 왜 선일자 수표가 자주 사용되는지 설명한다.
구매를 고려하고 있다면 Buying a Condo in the Philippines as a Foreigner: 2026 Guide도 참고할 수 있다.
먼저 저축예금을 개설하고 그다음 당좌예금을 개설한다
실용적인 방법은 다음과 같다.
1단계: 저축예금 계좌를 개설한다.
2단계: 해당 은행과 거래관계를 만든다.
3단계: 같은 은행에서 당좌예금 계좌를 신청한다.
은행은 고객의 신원, 자금 출처 및 거래 패턴을 파악한 후 당좌예금 계좌를 개설해 주는 것을 더 편하게 판단할 수 있다.
당좌예금 계좌는 일반 저축예금보다 심사요건이 다소 엄격한 경우가 많다.
당좌예금 계좌에는 얼마가 필요한가?
은행과 계좌 종류에 따라 다르다.
2026년 기준 예를 들어 BDO Peso Checking은 다음 조건을 안내하고 있다.
- 최초 예치금: ₱5,000
- 최소 월평균잔액: ₱5,000
- 개인 수표책 수수료: ₱250
BDO는 이 계좌를 수표 또는 직불카드 결제에 사용할 수 있다고 안내하고 있다.
BPI가 공개한 예금 조건에 따르면 Regular Checking Account의 조건은 다음과 같다.
- 최초 예치금: ₱10,000
- 최소 월평균잔액: ₱10,000
이 금액은 변경될 수 있으므로 신청 전에 해당 은행에서 최신 요건을 확인해야 한다.
외국인이 고려할 만한 필리핀 은행
모든 외국인에게 가장 좋은 은행 하나가 따로 있는 것은 아니다.
실제 선택은 다음 요소에 따라 달라진다.
- 지점 위치
- ATM 접근성
- 온라인 뱅킹
- 당좌예금 제공 여부
- 국제송금
- 고객 서비스
- 최소 유지잔액
- 자주 거래하는 사람이 사용하는 은행
Metro Manila에 거주하는 외국인이라면 우선 Metrobank, BDO, BPI를 비교해볼 만하다.
Metrobank
Metrobank는 전통적인 지점 은행 서비스와 편리한 디지털 송금을 함께 원하는 외국인에게 특히 고려할 만하다.
필리핀의 대형 은행 중 하나로 다음 서비스를 제공한다.
- 페소 저축예금
- 당좌예금
- 외화예금
- 직불카드
- 온라인 및 모바일 뱅킹
- 국제송금
- InstaPay
- PESONet
- 개인 및 기업 금융
Metrobank의 장점 중 하나는 비교적 편리한 디지털 이체 시스템이다.
Metrobank App을 통해 현재 다음 범위의 송금이 가능하다.
- InstaPay 1회 최대 ₱50,000
- InstaPay 하루 총 ₱100,000
- PESONet 하루 최대 ₱200,000
따라서 다른 필리핀 은행으로 월세, 생활비 또는 비교적 큰 금액을 자주 송금하는 경우 유용하다.
외국인에게 Metrobank가 좋은 선택이 될 수 있는 이유
실용적인 장점은 다음과 같다.
- 넓은 지점망
- Metro Manila의 좋은 접근성
- 저축예금 및 당좌예금 제공
- 편리한 모바일 뱅킹
- 다른 필리핀 은행으로의 간편한 송금
- 외화예금
- InstaPay 및 PESONet 이용
집이나 직장 근처에 편리한 Metrobank 지점이 있다면 외국인 거주자의 주거래은행으로 좋은 선택이 될 수 있다.
BDO Unibank
BDO는 필리핀에서 가장 큰 지점 및 ATM 네트워크 중 하나를 보유하고 있다.
전국적인 접근성이 중요한 경우 실용적인 선택이다.
주요 서비스는 다음과 같다.
- 페소 저축예금
- 당좌예금
- 외화예금
- 직불카드
- 송금 서비스
- 온라인 뱅킹
필리핀 국내 여행이 잦은 사람에게 특히 큰 지점망이 유용하다.
BPI
BPI 역시 주요 선택지 중 하나이며 외국인의 계좌 개설 관련 정보를 비교적 명확하게 공개하고 있다.
다음 서비스를 제공한다.
- 저축예금
- 당좌예금
- 외화예금
- 직불카드
- 모바일 뱅킹
- 온라인 송금
이미 BPI와 거래관계가 있거나 가까운 곳에 지점이 있다면 편리할 수 있다.
어떤 은행을 선택할까?
Metro Manila에 장기간 거주하는 외국인이라면 우선 다음 세 은행을 비교할 것을 권한다.
Metrobank, BDO, BPI
우선순위별로 보면 다음과 같다.
디지털 송금 및 일상적인 은행업무: Metrobank
가장 넓은 지점/ATM 네트워크: BDO
일반적인 개인금융의 편리성: BPI
그러나 실제로 가장 좋은 은행은 내가 거주하는 곳에서 접근하기 쉬운 좋은 지점이 있는 은행인 경우가 많다.
외국인의 경우 일부 계좌 문제, 개인정보 업데이트 또는 당좌예금 관련 절차를 지점에서 직접 처리해야 할 수 있으므로 가까운 지점이 여전히 중요하다.
페소 계좌와 달러 계좌 중 무엇을 개설해야 하나?
대부분의 외국인 거주자에게 답은 다음과 같다.
둘 다 있으면 좋다. 다만 일상적인 주계좌는 일반적으로 페소 계좌가 되어야 한다.
페소 계좌
다음 용도로 사용한다.
- 월세
- 공과금
- 국내 송금
- 음식점
- 쇼핑
- 국내여행
- 급여
- 수표
- 일상생활비
필리핀에서 생활하면 대부분의 일상비용은 결국 필리핀 페소로 지출된다.
미국 달러 계좌
달러 계좌는 다음과 같은 경우 유용하다.
- 해외에서 소득을 받는 경우
- 해외 연금을 받는 경우
- USD 송금이 많은 경우
- 일부 자금을 달러로 보유하고 싶은 경우
- 외화를 한 번에 모두 페소로 환전하고 싶지 않은 경우
예를 들어 BDO는 US Dollar Savings Account를 제공하며 BPI도 외화예금 상품을 제공한다.
그러나 달러 계좌가 있다고 해서 필리핀 현지에서 생활할 때 페소 계좌가 필요하지 않은 것은 아니다.
돈을 한꺼번에 모두 환전하지 않는다
필리핀으로 이주한 외국인은 자신의 저축을 모두 한 번에 필리핀으로 옮기고 싶을 수 있다.
대부분의 경우 그럴 필요는 없다.
보다 실용적인 방법은 다음과 같다.
- 본국에도 자금을 유지한다.
- 필리핀 페소 계좌에는 필요한 운영자금을 보유한다.
- 필요하다면 외화계좌를 유지한다.
- 추가 자금은 필요할 때 송금한다.
이렇게 하면 불필요한 환율 변동 위험을 줄일 수 있고 모든 자금을 한 곳에 집중하는 것도 피할 수 있다.
필리핀 은행 계좌로 돈을 보내는 방법
일반적인 방법은 여러 가지가 있다.
국제 은행송금
해외 은행 계좌에서 국제 전신송금으로 필리핀 은행 계좌에 직접 보낼 수 있다.
일반적으로 다음 정보가 필요하다.
- 수취인의 전체 이름
- 은행명
- 계좌번호
- 은행 주소
- SWIFT/BIC 정보
- 경우에 따라 송금 목적
송금은행과 수취은행 양쪽에서 수수료가 발생할 수 있다.
국제송금 서비스
국제송금 업체가 전통적인 은행 송금보다 유리한 환율이나 수수료를 제공하는 경우도 있다.
선택하기 전에 다음을 비교한다.
- 송금 수수료
- 환율
- 실제 수취 금액
- 송금 속도
- 송금 한도
광고하는 송금 수수료만 비교해서는 안 된다.
송금 수수료가 0이라고 광고하는 업체가 불리한 환율을 적용할 수도 있다.
본인 계좌 간 송금
많은 외국인 거주자는 다음 구조를 이용한다.
본국 은행 → 국제송금 서비스 → 필리핀 은행
월 생활비를 송금하는 데 유용할 수 있다.
다만 송금액이 크거나 고객의 예상 거래 패턴과 크게 다른 경우 은행이 자금 출처를 물을 수 있다.
이는 일반적인 컴플라이언스 절차다.
은행이 자금 출처를 묻는 이유
은행에서 다음과 같은 질문을 받으면 일부 외국인은 걱정할 수 있다.
- 이 돈은 어디에서 왔나?
- 직업은 무엇인가?
- 어떤 사업을 운영하나?
- 계좌를 개설하는 목적은 무엇인가?
- 왜 해외에서 돈을 받고 있나?
이런 질문을 받았다고 해서 반드시 문제가 있다는 뜻은 아니다.
필리핀 은행은 고객확인 및 자금세탁방지 규정을 준수해야 한다.
따라서 다음과 같은 증빙을 준비할 수 있다.
- 고용계약서
- 연금 명세서
- 사업 관련 서류
- 투자기록
- 은행거래내역
- 부동산 매각 관련 서류
- 기타 합법적인 자금 출처를 증명할 수 있는 서류
외국인이 필리핀 은행 계좌를 개설하려면 TIN이 필요한가?
필리핀 Tax Identification Number(TIN)는 은행, 계좌 종류, 고객의 세금 또는 거주 상황에 따라 요구될 수 있다.
그러나 모든 외국인에게 무조건 필요한 공통요건은 아니다.
특히 다음에 해당하는 경우 은행이 고객확인 절차의 일부로 세금 정보를 요구할 수 있다.
- 필리핀에서 근무한다.
- 필리핀에서 사업을 운영한다.
- 필리핀 원천소득을 얻는다.
- 현지에 투자한다.
- 필리핀 세금 신고의무가 발생했다.
이미 필리핀 TIN이 있다면 관련 서류를 함께 가져가는 것이 좋다.
TIN이 없다면 계좌 개설이 불가능하다고 단정하지 말고 해당 은행에 원하는 계좌를 개설할 때 TIN이 실제로 필요한지 확인한다.
FATCA 및 해외 세금 정보
외국인, 특히 미국 시민이나 미국 세금 신고의무가 있는 사람은 추가 질문을 받을 수 있다.
은행은 다음 사항을 확인할 수 있다.
- 국적
- 해외 세법상 거주지
- 미국 납세자 여부
- Tax Identification Number
- 관련 컴플라이언스 신고
단순히 계좌를 쉽게 개설하기 위해 사실과 다른 정보를 제공해서는 안 된다.
은행에 제출하는 세금 및 거주 관련 정보는 실제 상황과 일치해야 한다.
온라인 뱅킹과 모바일 앱
계좌를 개설하면 가능한 한 빨리 온라인 뱅킹을 활성화하는 것이 좋다.
좋은 필리핀 은행 계좌라면 다음 기능을 제공해야 한다.
- 잔액 확인
- 계좌이체
- 공과금 납부
- 다른 은행으로 송금
- 직불카드 잠금 및 관리
- 거래 알림 수신
- 계좌 활동 모니터링
특히 필리핀 밖으로 자주 여행하는 외국인에게 중요하다.
필리핀 휴대전화 번호를 계속 유지한다
필리핀 은행은 현지 휴대전화 번호를 다음 용도로 자주 사용한다.
- OTP
- 보안 인증
- 거래 알림
- 계좌 복구
몇 달 동안 필리핀을 떠나 있더라도 은행에 등록한 휴대전화 번호를 계속 사용할 수 있도록 유지해야 한다.
번호를 잃으면 은행 계좌 접근과 복구 절차가 매우 불편해질 수 있다.
ATM 인출
필리핀 현지 직불카드를 이용하면 매번 해외카드로 ATM에서 현금을 인출하는 것보다 편리하다.
해외카드는 다음 비용이 발생할 수 있다.
- 해외 ATM 수수료
- 국제거래 수수료
- 환전 수수료
- 불리한 환율
필리핀에서 생활한다면 일정 금액을 현지 은행으로 송금한 뒤 현지 ATM 카드를 이용하는 편이 일반적으로 편리하다.
InstaPay와 PESONet: 필리핀 은행 간 송금 방법
필리핀 은행 사이에서 돈을 송금하다 보면 두 가지 이름을 자주 접하게 된다.
InstaPay와 PESONet이다.
목적은 비슷하지만 각각 적합한 상황이 다르다.
InstaPay: 즉시 송금에 적합하다
InstaPay는 실시간 송금을 위해 설계됐다.
일반적으로 수취인은 거의 즉시 돈을 받을 수 있다. 주말과 공휴일을 포함해 하루 24시간, 주 7일 이용할 수 있다.
BSP는 InstaPay를 1회 최대 ₱50,000까지 거의 즉시 전송할 수 있는 전자송금 시스템으로 설명한다.
2026년 Metrobank 고객 기준:
1회 최대: ₱50,000
하루 최대: ₱100,000
예를 들어 ₱80,000을 긴급하게 보내야 한다면 Metrobank의 하루 한도 내에서 다음과 같이 나눠 보낼 수 있다.
- ₱50,000 InstaPay 송금 1회
- ₱30,000 InstaPay 송금 1회
따라서 InstaPay는 다음 경우에 적합하다.
- 월세
- 개인 간 송금
- 긴급 송금
- 본인 은행계좌 간 송금
- 공급업체 결제
- 전자지갑 송금
- 즉시 도착해야 하는 결제
PESONet: 큰 금액 송금에 더 적합하다
InstaPay의 1회 한도인 ₱50,000을 넘는 금액에는 PESONet이 더 실용적인 경우가 많다.
Metrobank는 현재 앱을 통해 하루 최대 ₱200,000까지 PESONet 이체를 허용한다.
다만 InstaPay와 달리 PESONet은 즉시 송금 방식이 아니다.
Metrobank의 현재 일정은 은행영업일 오후 3시 마감시간을 적용한다.
마감시간 전에 접수한 송금은 해당 영업일에 처리될 수 있으며, 오후 3시 이후 또는 주말·공휴일에 접수한 송금은 다음 은행영업일에 처리된다.
예를 들면:
₱30,000 → 일반적으로 InstaPay가 더 간편하다.
₱50,000 → InstaPay가 적합하다.
₱80,000 → 은행의 하루 한도가 허용한다면 InstaPay 두 번 또는 PESONet을 이용할 수 있다.
₱150,000 → 일반적으로 PESONet이 더 실용적이다.
PESONet은 며칠씩 걸리나?
PESONet을 단순히 “며칠 걸리는 송금”이라고 설명하는 것은 정확하지 않다.
정상적인 은행 처리 환경에서는 송금 접수시간에 따라 일반적으로 같은 은행영업일 또는 다음 은행영업일에 처리된다.
Metrobank에서는 오후 3시가 중요한 기준이다.
월요일 오전 10시 송금
→ 일반적으로 월요일에 처리될 수 있다.
월요일 오후 5시 송금
→ 일반적으로 다음 은행영업일 처리 사이클로 넘어간다.
금요일 밤 송금
→ 일반적으로 다음 은행영업일까지 기다려야 한다.
주말, 공휴일, 시스템 문제 또는 수취기관의 처리 과정으로 인해 실제 입금까지 더 오래 걸리는 것처럼 느껴질 수 있다.
따라서 PhilifeGuide에서는 PESONet을 다음과 같이 설명하는 것이 더 정확하다.
큰 금액 송금에 주로 이용하는 비실시간 송금 시스템으로, 은행영업일 마감시간을 기준으로 결제가 처리된다.
InstaPay와 PESONet 비교
| 항목 | InstaPay | PESONet |
|---|---|---|
| 속도 | 거의 즉시 | 은행영업일 기준 처리 |
| 이용 가능 시간 | 24/7 | 은행영업일 결제 일정 적용 |
| Metrobank 1회 송금 | 최대 ₱50,000 | 더 큰 금액 가능 |
| Metrobank 하루 한도 | ₱100,000 | ₱200,000 |
| 적합한 용도 | 긴급·소액 송금 | 큰 금액 송금 |
| 주말 송금 | 즉시 | 일반적으로 다음 영업일 |
| 일반적인 사용 | 월세, 일상 결제 | 큰 구매 또는 송금 |
Metrobank는 2026년 7월 앱을 통한 InstaPay 및 PESONet 송금에 대해 현재 프로그램상 수수료 0원을 제공한다고 발표했다.
다만 수수료와 프로모션은 변경될 수 있으므로 송금 전에 앱에서 현재 조건을 확인해야 한다.
외국인을 위한 실제 예
월 콘도 월세가 ₱45,000이고 집주인이 은행송금을 받는다고 가정해보자.
이 경우 InstaPay를 이용할 수 있다.
돈이 거의 즉시 도착할 수 있다.
반면 콘도 보증금, 선불 월세 및 입주비용 등으로 ₱180,000을 보내야 한다고 가정해보자.
₱50,000씩 여러 번 InstaPay로 나누는 것보다 즉시 도착할 필요가 없다면 PESONet이 더 간단할 수 있다.
필리핀에서 생활할 때 좋은 모바일 뱅킹 앱이 생각보다 중요한 이유다.
계좌 최소 유지잔액
월평균 일일잔액(Monthly Average Daily Balance, MADB 또는 ADB)을 주의해야 한다.
이는 단순히 월말 마지막 날 계좌에 최소금액을 넣어두는 것과 다르다.
예를 들어 계좌의 월평균 잔액요건이 ₱10,000인데 한 달 대부분을 ₱2,000만 유지하다가 마지막 날 ₱10,000을 입금한다고 해도 평균잔액 요건을 충족하지 못할 수 있다.
요구되는 잔액을 유지하지 않으면 수수료가 발생할 수 있다.
필리핀 은행 예금은 보호되나?
그렇다.
회원 은행의 예금은 관련 규정에 따라 Philippine Deposit Insurance Corporation(PDIC)의 보호를 받는다.
2025년 3월 15일부터 최대 예금보험 한도는 다음으로 인상됐다.
예금자 1인당, 은행별 최대 ₱1 million
이 한도는 2026년에도 적용된다.
현금성 예금을 ₱1 million보다 상당히 많이 보유한다면 하나의 은행에 전부 집중하기보다 여러 은행으로 분산하는 것을 고려할 이유가 된다.
외국인의 은행 계좌 신청이 지연되거나 거절되는 일반적인 이유
여러 문제가 신청을 복잡하게 만들 수 있다.
1. 명확한 필리핀 주소가 없는 경우
은행은 필리핀 내 거주지가 확립되지 않은 고객에게 일반 계좌를 개설하는 것을 꺼릴 수 있다.
다음과 같은 서류를 준비한다.
- 임대계약서
- 공과금 고지서
- 콘도 관련 서류
- 기타 인정되는 주소 증빙
2. 체류 관련 서류가 부족한 경우
ACR I-Card와 적절한 비자 상태가 있으면 절차가 쉬워질 수 있다.
3. 자금 출처가 명확하지 않은 경우
다음을 설명할 준비를 한다.
- 돈이 어디에서 나오는가
- 어떤 일을 하는가
- 얼마를 입금할 예정인가
- 계좌를 어떻게 사용할 것인가
4. 제출 정보가 일치하지 않는 경우
다음 정보가 모든 서류에서 일치하는지 확인한다.
- 이름
- 주소
- 생년월일
- 국적
- 세금 정보
- 고용 정보
5. 적합하지 않은 계좌를 신청하는 경우
일부 디지털 계좌는 일반 지점 계좌보다 가입요건이 더 제한적이다.
예를 들어 BPI Digital SaveUp의 현재 조건에는 필리핀 거주자이고 유효한 필리핀 정부 발급 신분증을 보유해야 한다는 요건 등이 포함돼 있다.
이러한 디지털 계좌 요건을 충족하지 못하는 외국인도 지점을 통해 다른 종류의 계좌를 신청할 수 있다.
외국인의 필리핀 은행 계좌 개설 단계
1단계: 은행 두 곳을 선택한다
은행 한 곳만 방문하지 않는 것이 좋다.
예를 들어:
BDO와 BPI
두 곳의 요건을 비교할 수 있다.
2단계: 지점을 방문하거나 연락한다
구체적으로 다음과 같이 질문한다.
“저는 필리핀에 거주하는 외국인입니다. 페소 저축예금 계좌와 개인 당좌예금 계좌를 개설하려면 어떤 서류가 필요합니까?”
두 계좌를 모두 언급한다.
그래야 나중에 당좌예금에 추가서류가 필요하다는 사실을 뒤늦게 알게 되는 것을 피할 수 있다.
3단계: 서류를 준비한다
다음을 준비한다.
- 여권
- 해당되는 경우 ACR I-Card 또는 SRRV 보유자의 SRRV/PRA ID Card
- 현재 비자 또는 체류 관련 서류
- 필리핀 주소 증빙
- 필리핀 휴대전화 번호
- 해당되는 경우 세금 정보
- 고용·사업·연금 증빙
- 자금 출처 증빙
- 최초 예치금
원본 서류를 가져가는 것이 좋다.
4단계: 저축예금 계좌를 개설한다
저축예금은 일상생활의 주계좌가 된다.
다음 기능을 활성화한다.
- 직불카드
- 온라인 뱅킹
- 모바일 앱
- 자금이체
- 거래 알림
5단계: 당좌예금 계좌를 개설한다
은행에서 허용한다면 저축예금과 동시에 당좌예금을 개설한다.
그렇지 않다면 먼저 저축예금 계좌를 사용하면서 거래관계를 만든 뒤 언제 당좌예금을 신청할 수 있는지 확인한다.
필리핀에 장기간 거주하는 외국인에게 중요한 단계다.
6단계: 수표책을 신청한다
수표책을 받으면 다음을 지킨다.
- 안전하게 보관한다.
- 필리핀 수표를 정확하게 작성하는 방법을 이해한다.
- 발행한 모든 수표를 기록한다.
- 계좌에 충분한 잔액이 없는 상태에서 수표를 발행하지 않는다.
수표는 단순한 비공식적인 지급 약속이 아니라 법적인 결제수단이다.
7단계: 충분한 자금을 넣어둔다
필요한 평균잔액과 일반적인 월 생활비를 감안해 충분한 돈을 유지한다.
잔액을 최소한도와 거의 똑같이 유지하는 것은 피한다.
예를 들어 최소잔액이 ₱10,000이라면 ₱10,001만 유지하는 것은 수수료나 송금에 대비할 여유가 거의 없다.
콘도 월세에 선일자 수표 사용하기
Manila로 이주하는 외국인에게 특히 중요한 부분이다.
일반적인 콘도 임대계약에서는 다음을 요구할 수 있다.
- 보증금
- 선불 월세
- 매월 지급용 선일자 수표
예를 들어 집주인이 다음을 요구할 수 있다.
1년 임대계약에 대해 12장의 선일자 수표
이것이 당좌예금 계좌를 일찍 개설할 것을 권하는 주요 이유 중 하나다.
마음에 드는 콘도를 찾고, 임대조건을 협상하고, 가격에 합의한 후에야 집주인이 본인이 발행할 수 없는 수표를 요구한다는 사실을 알게 되는 상황은 피하는 것이 좋다.
임대를 준비하고 있다면 계약 전에 Renting a Condo in Manila: Practical Guide for Foreigners in 2026을 읽어볼 수 있다.
공동계좌를 개설해야 할까?
공동계좌는 다음의 경우 적합할 수 있다.
- 부부
- 생활비를 함께 부담하는 파트너
- 공동으로 비용을 관리하는 가족
하지만 인출규칙을 정확히 이해해야 한다.
일반적으로 다음과 같은 방식이 있을 수 있다.
- 두 계좌주 중 한 명이 단독으로 거래할 수 있는 방식
- 특정 거래에 두 계좌주의 승인이 모두 필요한 방식
단순히 누군가가 더 편하다고 말한다는 이유만으로 공동계좌를 개설해서는 안 된다.
누가 자금을 통제할 수 있는지 정확히 이해해야 한다.
다른 사람이 내 은행 계좌를 사용하게 하지 않는다
외국인은 가끔 다음과 같은 부탁을 받을 수 있다.
“당신 계좌로 돈을 받아도 될까요?”
또는:
“잠깐만 계좌를 사용하게 해주세요.”
가볍게 허용해서는 안 된다.
본인 명의 계좌에서 발생하는 활동에 대해서는 계좌명의자가 책임을 지게 되며 설명하기 어려운 제3자 거래가 컴플라이언스 문제를 만들 수 있다.
사업을 운영하는 경우에는 더욱 중요하다.
개인 자금과 사업 자금은 일반적으로 분리해서 관리하는 것이 좋다.
필리핀에서 회사를 설립하려는 외국인은 Foreign-Owned Business Structures in the Philippines: Sole Proprietorship, Partnership or Corporation?도 참고할 수 있다.
은행 사기에 주의한다
은행 계좌를 통해 돈이 이동했다고 해서 은행이 모든 사기로부터 고객을 보호해 주는 것은 아니다.
특히 다음을 주의해야 한다.
- 피싱 이메일
- 가짜 은행 웹사이트
- 가짜 고객센터 전화
- OTP 요구
- QR 코드 사기
- 투자 사기
- 계좌가 즉시 폐쇄된다는 메시지
- 계좌를 “확인”하기 위해 돈을 송금하라는 요구
OTP는 절대 다른 사람에게 알려주지 않는다.
Bangko Sentral ng Pilipinas Verifier를 이용하면 금융기관이 BSP에 등록되어 있거나 BSP의 감독을 받는 기관인지 확인할 수 있다.
필리핀 계좌에는 얼마를 보유해야 하나?
개인의 상황에 따라 다르다.
많은 외국인 거주자에게는 다음 비용을 감당할 정도의 자금을 유지하는 방법이 합리적이다.
- 몇 달치 생활비
- 월세
- 공과금
- 비상자금
- 당좌예금 수표 지급의무
- 예정된 주요 지출
그러나 필리핀에 거주한다는 이유만으로 해외에 있는 모든 저축을 필리핀으로 옮길 필요는 없다.
실질적인 월 생활비를 계산하려면 Cost of Living in the Philippines in 2026도 참고할 수 있다.
외국인에게 권장하는 은행 계좌 구성
필리핀에서 1년 이상 거주할 계획이라면 다음과 같은 구성이 실용적이다.
| 계좌 | 용도 |
|---|---|
| 페소 저축예금 | 일상 지출, InstaPay/PESONet, ATM, 공과금 |
| 페소 당좌예금 | 선일자 수표, 월세, 계약상 지급 |
| USD/외화 계좌 | 해외에서 받는 자금이 있다면 선택적으로 이용 |
| 본국 은행계좌 | 저축 및 국제 금융 접근 |
가장 중요한 조합은 다음이다.
페소 저축예금 + 페소 당좌예금
필리핀에 거주하는 외국인에게는 저축예금 하나만 사용하는 것보다 훨씬 실용적이다.
은행 방문 전 최종 체크리스트
은행을 방문하기 전에 다음을 준비했는지 확인한다.
- 유효한 여권
- 해당되는 경우 ACR I-Card
- 체류 관련 서류
- 필리핀 주소
- 주소/청구지 증빙
- 필리핀 휴대전화 번호
- TIN이 있다면 관련 자료
- 자금 출처 서류
- 최초 예치금
- 저축예금 계좌 요건 확인
- 당좌예금 계좌 요건 확인
은행 지점에는 다음을 질문하는 것이 좋다.
- 제 비자 상태로 외국인이 이 계좌를 개설할 수 있습니까?
- ACR I-Card가 필요합니까?
- 최초 예치금은 얼마입니까?
- 최소 평균잔액은 얼마입니까?
- 잔액이 기준 이하로 떨어지면 수수료가 있습니까?
- 직불카드를 받을 수 있습니까?
- 모바일 뱅킹을 이용할 수 있습니까?
- 해외송금을 받을 수 있습니까?
- 달러 계좌를 개설할 수 있습니까?
- 개인 당좌예금 계좌를 개설할 수 있습니까?
- 수표책은 언제 받을 수 있습니까?
신청 전에 이러한 사항을 확인하면 은행 지점을 다시 방문해야 하는 일을 줄일 수 있다.
결론
외국인이 필리핀에서 은행 계좌를 개설하는 것은 충분히 가능하다.
다만 실제 과정은 체류자격, 보유 서류 및 각 은행의 내부 컴플라이언스 요건에 따라 달라진다.
필리핀에 장기간 거주하는 대부분의 외국인에게는 다음 두 계좌를 모두 개설할 것을 권한다.
저축예금 계좌와 당좌예금 계좌
저축예금은 일상적인 은행업무에 사용한다.
당좌예금은 많은 외국인이 실제로 필요해질 때까지 중요성을 인식하지 못하는 선일자 수표를 사용할 수 있게 한다.
필리핀에서는 임대계약과 기타 계약관계에서 수표가 여전히 널리 사용되므로 당좌예금이 법적으로 의무는 아니지만 필리핀에 장기간 거주하려는 많은 외국인에게 사실상 필수적인 계좌가 될 수 있다.
특히 콘도 임대계약이나 큰 금액의 거래를 하기 전에 은행 계좌 구성을 미리 준비해 두는 것이 좋다.
공식 참고자료
최신 은행 요건과 금융정보는 다음 공식 자료에서 확인하는 것이 좋다.
- Bangko Sentral ng Pilipinas – Financial Products and Services
BSP 감독 은행 및 예금상품 관련 정보 - BSP Financial Institution Verifier
금융기관이 BSP에 등록 또는 감독되고 있는지 확인 - BPI Account Opening Requirements
외국인의 최신 계좌 개설 요건 확인 - BDO Peso Checking Account
BDO 당좌예금 요건 및 수수료 확인 - BPI Savings and Checking Deposit Rates
최신 최초 예치금 및 최소잔액 확인 - Philippine Deposit Insurance Corporation (PDIC)
예금보험 관련 최신 규정 확인. 현재 예금자 1인당 은행별 최대 ₱1 million까지 보장된다.
최종 업데이트: 2026년 9월
면책조항: 이 글은 일반적인 정보 제공을 목적으로 하며 법률, 세무 또는 금융 자문을 제공하지 않는다. 계좌 개설 자격, 요구 서류, 수수료 및 최소잔액은 변경될 수 있으며 은행 지점과 개별 고객 상황에 따라 달라질 수 있다. 계좌를 신청하기 전에 반드시 해당 은행에서 최신 요건을 직접 확인해야 한다.
답글 남기기